Le dernier salaire tombe un matin, et il faut désormais faire tenir vos mois avec une pension.
Combien vous restera-t-il vraiment chaque mois ? Et combien pourrez-vous dépenser sans vous serrer ? On fait le point ensemble, pas à pas, pour préparer votre budget retraite sans mauvaise surprise.
Estimer ses revenus de retraite en montant net
Pour préparer votre budget retraite, partez du montant qui arrivera vraiment sur votre compte. Ne prenez pas la pension brute affichée. Vos revenus peuvent venir d’une retraite de base, d’une retraite complémentaire, d’une pension de réversion ou d’une épargne disponible.
Le service officiel « Mon estimation retraite » vous montre plusieurs âges de départ possibles. Il indique aussi le nombre de trimestres requis et un montant mensuel estimé. Vous pouvez afficher une estimation avant impôts, plus proche de votre futur budget quotidien.
Connectez-vous à votre compte retraite avec FranceConnect. Relisez ensuite les informations utilisées pour la simulation. Une erreur sur votre situation familiale, votre temps de travail ou une période de chômage peut fausser le résultat.
Notez chaque source de revenu :
- Retraite de base : relevez le montant indiqué par votre régime.
- Retraite complémentaire : ajoutez la pension versée par votre régime complémentaire.
- Réversion éventuelle : vérifiez les conditions et le montant estimé.
- Épargne disponible : ne retenez que les sommes que vous pouvez utiliser sans déséquilibrer vos autres projets.
Construire un budget qui reflète les dépenses réelles
Pendant trois à six mois, notez vos dépenses au lieu de les estimer de mémoire. Vous repérerez vite ce qui revient chaque mois et ce qui n’arrive qu’une ou deux fois par an.
- Logement : loyer ou mensualité de prêt, charges, assurance, taxe foncière, entretien et énergie (électricité, gaz, chauffage, eau).
- Alimentation : courses, marchés, repas pris à l’extérieur et livraison.
- Santé : mutuelle, soins peu remboursés, lunettes, appareils auditifs et transport médical.
- Transport : voiture, carburant, assurance, entretien, stationnement ou transports en commun.
- Communication : téléphone, internet, abonnements numériques et services récurrents.
- Loisirs : sorties, vacances, activités sportives, culturelles ou associatives.
- Famille : aide ponctuelle à un proche, cadeaux, garde de petits-enfants ou soutien financier.
Construisez ensuite trois budgets :
- Le budget courant regroupe les dépenses habituelles et prévisibles.
- Le budget prudent ajoute une hausse possible de l’énergie, de la santé ou des assurances.
- Le budget projet prend en compte un voyage, des travaux, le remplacement d’une voiture ou une aide familiale.
Anticiper les postes qui peuvent changer à la retraite
La retraite modifie surtout la fréquence de certaines dépenses. Vous gagnez du temps, mais vous passez aussi davantage de journées chez vous. Votre budget doit suivre ces nouveaux usages, plutôt que de reprendre à l’identique celui de votre vie active.
Le logement reste souvent le premier poste à surveiller. Si vous terminez votre crédit, vous supprimez une charge importante, mais l’entretien, les travaux, l’assurance et la taxe foncière continuent de peser. Si vous êtes locataire, surveillez les hausses de loyer et de charges.
Votre budget peut aussi évoluer dans ces domaines :
- Transport : vous roulerez peut-être moins, mais vous remplacerez parfois plus souvent un véhicule ancien ou financerez des trajets adaptés.
- Alimentation : les repas à domicile font grimper les courses et la consommation d’énergie.
- Loisirs : les activités régulières prennent parfois la place des dépenses liées au travail.
- Aide à domicile : ménage, repas, jardinage ou accompagnement peuvent devenir nécessaires progressivement.
- Télécommunications : vérifiez les abonnements gardés par habitude et les services rarement utilisés.
- Fiscalité locale : les impôts et taxes liés au logement doivent figurer dans vos dépenses annuelles.
- Soutien aux proches : prévoyez une enveloppe séparée pour ne pas puiser dans vos charges courantes.
Ne partez pas du principe que toutes les dépenses baissent avec l’âge. Les frais de transport professionnel disparaissent, mais les dépenses de santé et d’accompagnement prennent parfois plus de place.
Refaites une simulation dès que votre situation change, par exemple lors d’un déménagement ou à la fin d’un prêt.
Prévoir les dépenses liées au logement et à la perte d’autonomie
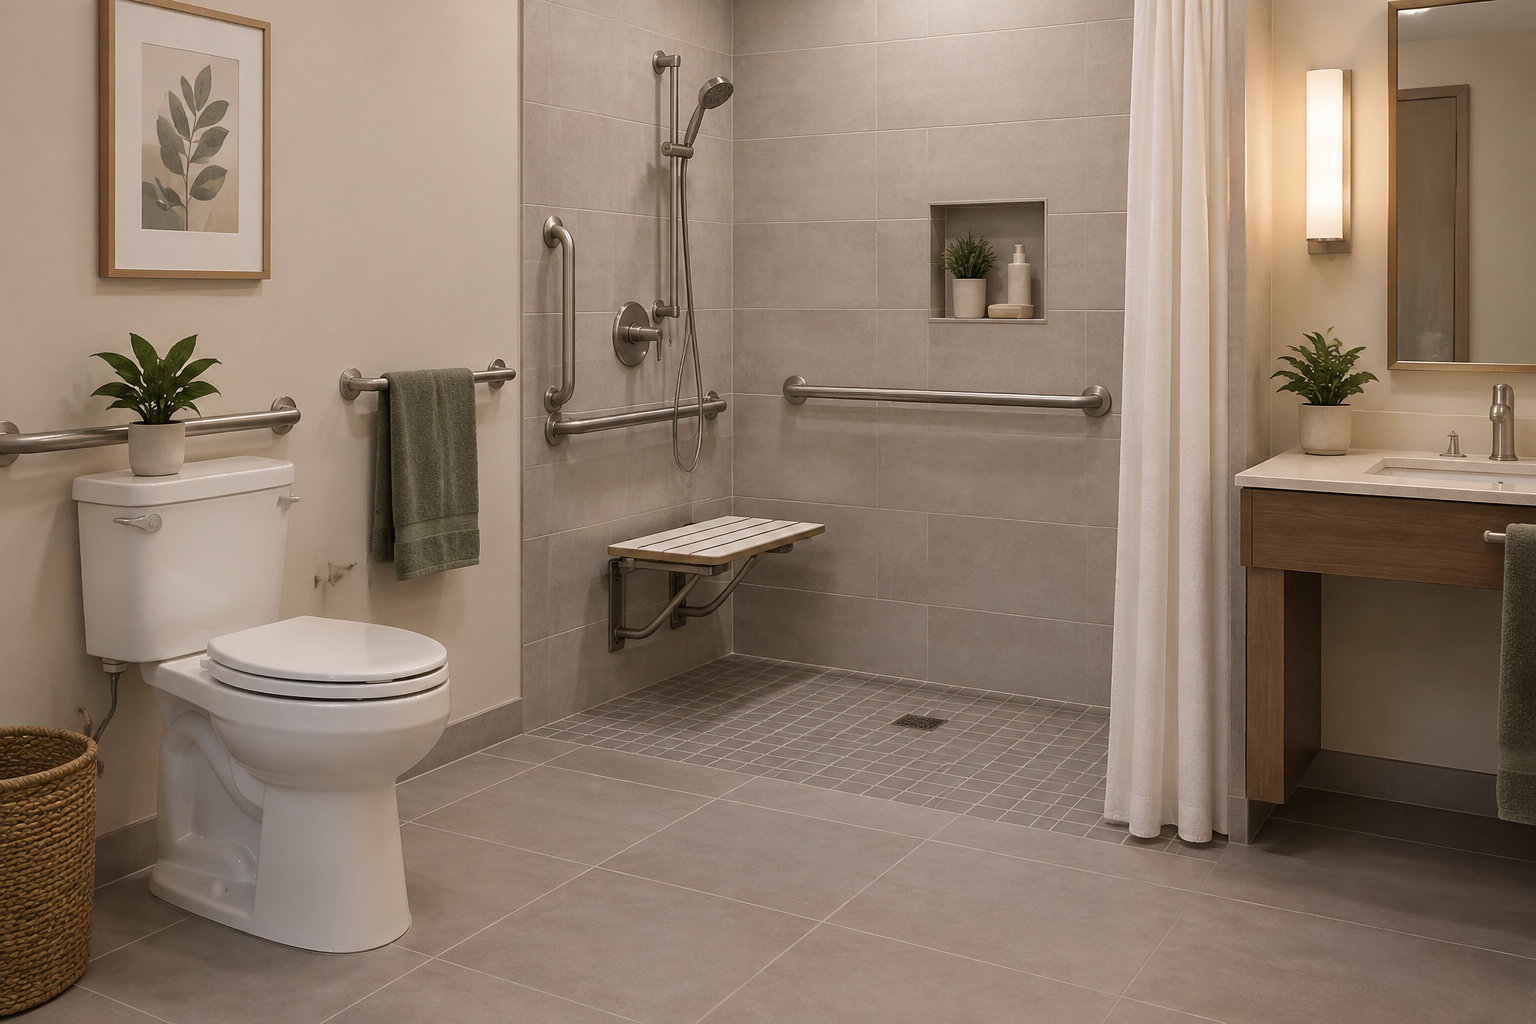
Votre logement peut vous convenir aujourd’hui et devenir coûteux demain. Une salle de bains difficile d’accès, un escalier ou un mauvais éclairage peuvent entraîner des travaux imprévus.
Mieux vaut lister les aménagements avant qu’une urgence ne vous oblige à payer vite :
- une douche de plain-pied à la place d’une baignoire
- des barres d’appui dans les zones de passage
MaPrimeAdapt’ peut financer une partie de ces travaux d’adaptation, sous conditions de revenus et de situation. Le dispositif concerne notamment certains propriétaires occupants et locataires du parc privé. Le plafond des travaux subventionnables est fixé à 22 000 euros hors taxes.
Prévoyez aussi l’hypothèse d’un hébergement en établissement. En EHPAD, la facture comprend en règle générale l’hébergement et la dépendance, tandis que les soins relèvent d’un financement distinct. Les modalités diffèrent dans les départements qui expérimentent un forfait soins-autonomie : demandez un décompte actualisé à l’établissement. L’APA, les aides au logement et l’aide sociale à l’hébergement peuvent réduire le montant restant à votre charge.
Servez-vous de l’annuaire officiel des EHPAD pour comparer les prix. Ne vous arrêtez pas au tarif à la journée : multipliez-le par le nombre de jours du mois et ajoutez ce qui reste à votre charge.
Le crédit d’impôt pour l’emploi à domicile peut concerner l’entretien du logement, la préparation des repas ou l’aide dans les actes quotidiens. Son montant dépend des dépenses éligibles.
Calculer le reste à vivre et protéger une marge
Le reste à vivre, c’est ce qui vous reste une fois payées vos dépenses indispensables. Pour le calculer, suivez ces étapes :
- Additionnez vos revenus nets avant impôts, puis déduisez l’impôt sur le revenu à prévoir.
- Retranchez le logement, l’énergie, l’alimentation, la santé, les assurances, les transports et les autres charges fixes.
Ajoutez ensuite une provision mensuelle pour les dépenses irrégulières. Une réparation, une facture médicale ou le remplacement d’un équipement peuvent arriver à tout moment. Mieux vaut les prévoir.
Comparez ce résultat à trois niveaux de dépenses :
- Niveau essentiel : ce qu’il faut payer pour vous loger, vous nourrir, vous déplacer et vous soigner.
- Niveau confortable : les loisirs, sorties, abonnements et projets réguliers.
- Niveau exceptionnel : travaux, voyage important, voiture, aide à un proche ou frais d’hébergement.
Ne confondez pas reste à vivre et capacité d’épargne. Si votre budget est déjà serré, une épargne trop importante vous obligera à reprendre de l’argent au moindre imprévu. Pour y voir plus clair, notez vos revenus, vos dépenses régulières et l’objectif de votre épargne.
Distinguez ensuite l’épargne de précaution, destinée aux imprévus et facilement accessible, de l’épargne consacrée aux projets de long terme. L’assurance-vie peut faire partie des possibilités à étudier, mais elle ne remplace ni une complémentaire santé ni une assurance décès. Avant de choisir un contrat d'assurance vie, vous pouvez consulter les informations de Macif, puis examiner les documents contractuels et demander des explications adaptées à votre situation à un professionnel habilité.
Comparez notamment l’horizon envisagé, les frais du contrat et des supports, les modalités de retrait et le risque accepté. Les unités de compte présentent un risque de perte en capital ; la garantie d’un fonds en euros dépend du contrat et peut être exprimée hors frais de gestion. Un rachat n’est pas un retrait instantané sur un compte courant. L’ancienneté du contrat intervient dans sa fiscalité, sans signifier que l’argent serait systématiquement bloqué pendant huit ans. La clause bénéficiaire mérite aussi une lecture attentive lorsque l’objectif est la transmission aux proches. Ces repères généraux ne constituent pas un conseil financier personnalisé.
Mettre à jour les estimations et vérifier ses droits
Commencez par télécharger votre relevé de carrière. Il regroupe vos emplois, vos trimestres du régime de base et vos points des régimes complémentaires. Une période de chômage, de maladie, de maternité ou d’activité indépendante mérite un examen attentif.
À partir de 55 ans, le service de correction de carrière permet de demander la mise à jour d’informations manquantes ou erronées. Rassemblez vos justificatifs : bulletins de salaire, certificats de travail, attestations utiles. Cela facilite l’examen de votre demande.
Refaites une estimation chaque fois qu’un élément important change :
- changement d’âge de départ
- passage à temps partiel ou retraite progressive
- période travaillée à l’étranger
- changement de statut professionnel
- prise en compte d’un enfant
- ajout d’une période de chômage ou de maladie
- évolution de vos revenus de fin de carrière
Le simulateur peut afficher les éventuelles minorations ou majorations. Les informations que vous ajoutez pour tester un scénario servent seulement à la simulation. Elles ne remplacent pas une demande officielle de correction de carrière.
Vérifiez aussi les droits qui n’apparaissent pas directement dans votre pension mensuelle :
- pension de réversion éventuelle
- contrat d’épargne retraite détenu auprès d’un organisme
- APA à domicile ou en établissement
Votre budget retraite n’est pas un document qu’on remplit une fois pour toutes. Gardez-le vivant : revoyez-le dès que votre situation change, et comparez-le à vos dépenses réelles pour ajuster la provision que vous gardez pour les imprévus.
Sources
- Service Public : fonctionnement de l’assurance-vie
- AMF : investir dans une assurance-vie
- Service Public : MaPrimeAdapt’
- CNSA : comprendre sa facture en EHPAD
Partager cet article
- info-retraite.fr/portail-info/sites/PortailInformationnel/home/preparez-votre-r…
- info-retraite.fr/portail-info/sites/PortailInformationnel/home/reforme-des-retr…
- info-retraite.fr/portail-info/sites/PortailInformationnel/home/le-droit-a-linfo…
- info-retraite.fr/portail-info/en/sites/PortailInformationnel/home/le-droit-a-li…
- info-retraite.fr/portail-info/sites/PortailInformationnel/home/actualites-1/vou…
- info-retraite.fr/portail-info/sites/PortailInformationnel/home/actualites-1/que…